中国芯片材料突破 多家企业填补空白市场,产量增速全球第一
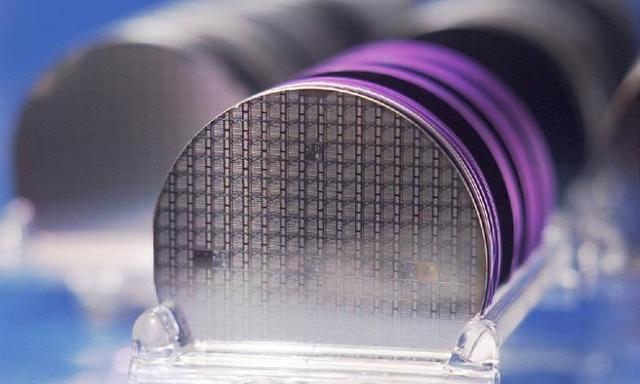
在全球半导体产业竞争日趋激烈的背景下,芯片制造关键材料的自主可控已成为国家战略的核心议题。集成电路芯片的制造涉及数百种材料,从硅片、光刻胶、电子特种气体到靶材、抛光液和封装材料,每一环节的技术壁垒都极高。长期以来,这些高端材料市场被日、美、韩等少数国际巨头垄断,中国半导体材料产业面临严峻的“卡脖子”风险。
近年来这一局面正在发生深刻变化。一批国内企业通过持续研发投入和技术攻关,在多个关键材料领域实现了从无到有的突破,成功填补了中国空白市场。在硅片领域,沪硅产业、TCL中环等企业已实现12英寸大硅片的规模化生产,覆盖逻辑芯片和存储芯片制造需求;在光刻胶方面,南大光电、晶瑞电材等公司突破了ArF光刻胶技术,部分产品通过客户验证并批量供货;电子特种气体领域,华特气体、金宏气体等企业开发出百余种产品,满足刻蚀、沉积等核心工艺要求;靶材和CMP抛光液领域,江丰电子、安集科技等公司占据国内主要市场份额,并逐步进入国际供应链。封装基板、键合丝、塑封料等材料也涌现出兴森科技、康强电子等代表性企业,形成了较为完整的本土材料供应体系。
市场数据印证了这一进展。据统计,2022年中国半导体材料市场规模达到约130亿美元,同比增长超过10%,增速位居全球主要市场首位。其中,硅片、电子气体和光刻胶等细分领域的产量增速尤为突出。有机构预测,到2025年,中国半导体材料市场规模有望突破200亿美元,多个关键材料的国产化率将提升至30%以上。从产量增速看,中国半导体材料行业已连续多年保持全球第一,成为拉动全球半导体材料市场增长的重要引擎。
多家企业的填补空白实践,不仅降低了下游芯片制造企业对进口材料的依赖,也为中国集成电路产业的供应链安全提供了有力支撑。以光刻胶为例,南大光电的ArF光刻胶在50nm至90nm工艺节点实现应用,缓解了先进制程材料受制于人的困境;安集科技的铜抛光液和阻挡层抛光液在国内主流晶圆厂中占据较高份额,打破了国外企业在该领域的长期垄断。这些突破背后,是国家科技重大专项、产业基金和地方政策的多重支持,以及企业研发投入的持续增加。2022年,A股半导体材料板块上市公司研发费用合计超过50亿元,同比增长约25%,彰显了行业对技术创新的高度重视。
挑战依然存在。在高端光刻胶、大尺寸硅片、先进封装材料等领域,国产产品与国际领先水平仍有差距,部分核心原材料和零部件依赖进口。中国半导体材料产业需要进一步整合产学研资源,加强基础研究和应用开发,推动材料企业与芯片制造企业深度协同,构建安全稳定的本土供应链。把握新能源汽车、人工智能、物联网等新兴应用带来的市场机遇,扩大国产材料的验证和应用范围,力争在全球半导体材料格局中从“跟跑”向“并跑”乃至“领跑”转变。
中国芯片材料行业正处在量质齐升的关键阶段。多家企业填补空白市场的实践,产量增速全球第一的态势,为中国集成电路产业的自主发展注入了强劲动力。随着政策、资本和人才的持续汇聚,中国半导体材料产业有能力在更多领域实现突破,为全球芯片制造贡献“中国材料”的力量。
如若转载,请注明出处:http://www.sljzpcb.com/product/10.html
更新时间:2026-11-01 21:22:45